QTOP ETF, 30종목에 집중하다
나스닥100에 투자하는 가장 일반적인 방법은 QQQ나 QQQM입니다. 여기서 한 가지 아쉬움이 있을 수 있습니다. 어차피 시가총액 상위 기업들이 시장을 이끌텐데, 굳이 100개의 기업에 모두 투자할 필요가 있을 것이냐는 겁니다.
굳이 100개 기업을 전부 가지고 있어야 할까?
Nasdaq-100에 포함됐다는 이유만으로 70위, 80위, 90위 기업까지 모두 투자하는 것이 반드시 더 좋은 선택일지에 대한 고민이 필요합니다. 그렇다고 상위 10개 기업의 투자는 조금 부담스럽습니다. 아래는 TIGER 미국테크TOP10INDXX의 구성종목 입니다. 엔비디아의 경우는 비중이 거의 20%입니다. 이런 경우엔 개별기업의 영향력이 커지므로 분산 효과가 현저히 떨어지게 됩니다.
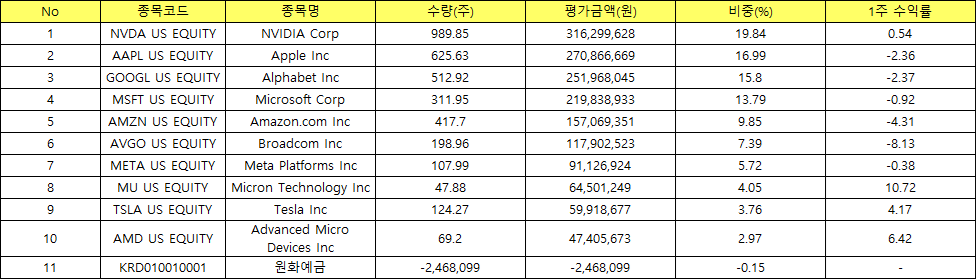
나스닥100 지수와 TOP10 ETF 그 사이에 있는 ETF가 QTOP입니다.
QTOP ETF는 Nasdaq-100 전체가 아니라 시가총액 상위 30개 기업에 집중 투자하는 ETF입니다. 30개의 기업에 집중투자하는 것이 오히려 불안하게 느껴질 수 있지만, 알면 알수록 30이라는 숫자가 QTOP를 매력적인 ETF 만들어준다고 생각하게 되었습니다.
이어서 제가 조사한 자료들을 하나씩 공유드리겠습니다.
QTOP는 어떤 ETF인가?
정식명칭은 iShares Nasdaq Top 30 Stocks ETF입니다.
BlackRock의 iShares에서 운용하며 Nasdaq-100 Top 30 Index를 추종합니다. 나스닥100 안에서 시가총액이 가장 큰 기업들을 추려서 집중투자 하는 방식입니다.
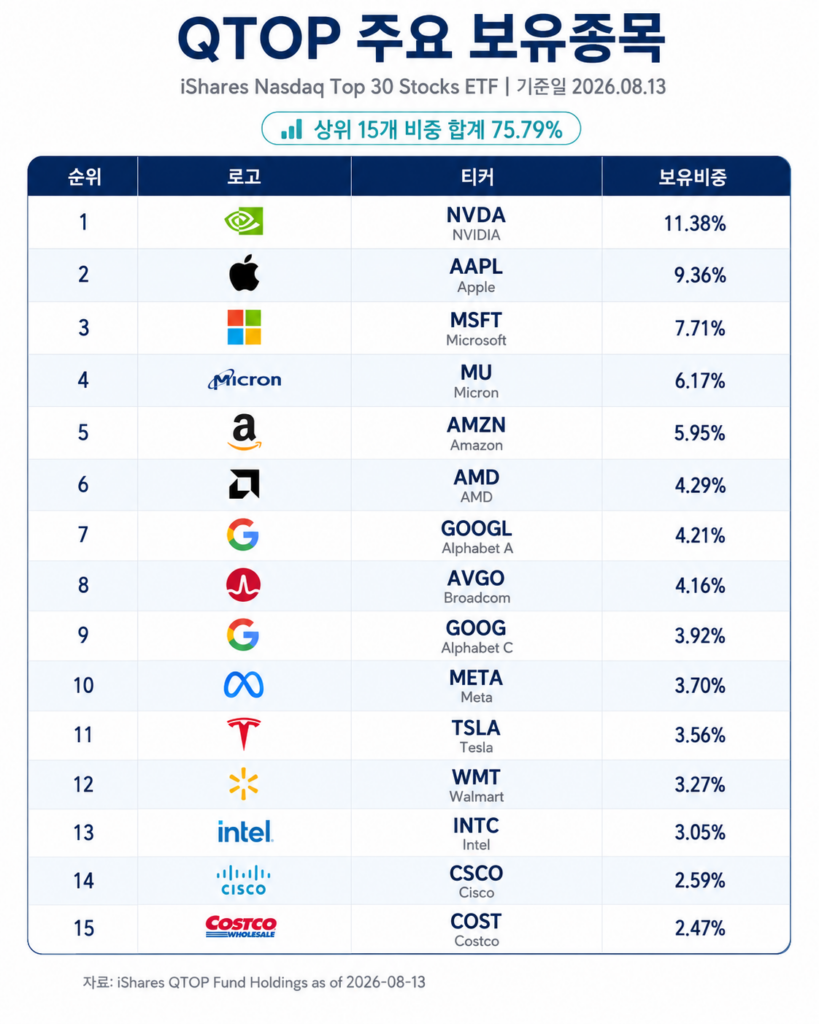
상위에는 나스닥100 지수와 마찬가지로 엔비디아, 애플, 마이크로소프트, 아마존, 마이크론, AMD, 알파벳, 브로드컴 같은 기업들이 자리하고 있습니다. 이 ETF를 한 문장으로 표현하자면 나스닥100 지수 안에서 가장 영향력이 큰 30개 기업만 모아 압축한 ETF라고 할 수 있습니다.
그렇다면 여기서 하나 고민해볼 거리가 생깁니다. 10개는 너무 집중도가 높다고 했고, 100개는 너무 분산되었다고 했다면 30개가 적정하다고 생각한 근거는 무엇일까요?
30종목이 적당한 이유
분산투자의 목적은 종목 숫자를 최대한 늘리는 것이 아닙니다. 핵심은 특정 기업 하나가 망가졌을 때 포트폴리오 전체가 같이 무너지지 않게 만드는 것입니다. 한 종목에 투자하면 기업 고유의 위험을 그대로 떠안습니다.
10종목으로 늘리면 그 위험이 크게 줄고, 20개, 30개로 늘어날수록 개별기업 하나의 영향력은 계속 작아집니다. 그렇다고 100개, 200개 이렇게 계속 투자 기업 수만 늘리는 것이 합리적인 선택인지에 대한 고민이 필요합니다.
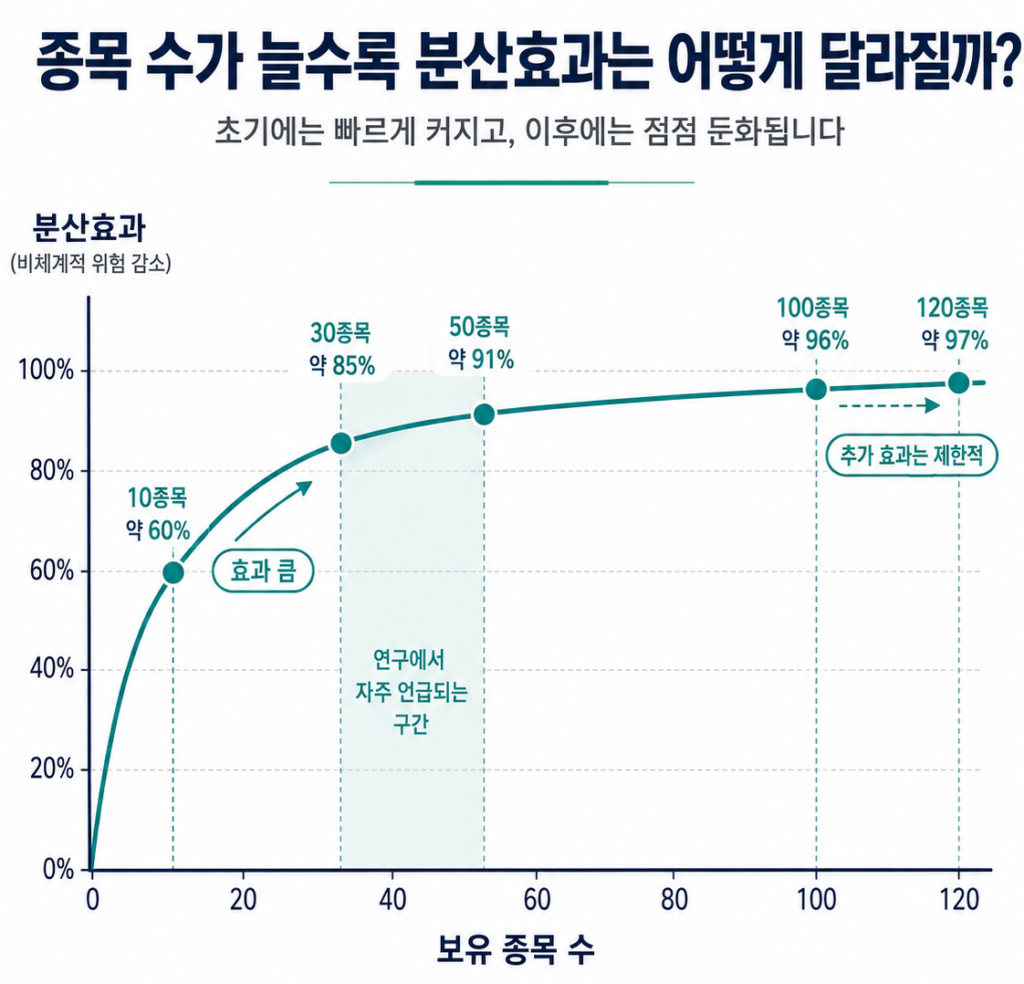
여러 분산투자 연구에서는 대략 30~50종목 정도부터 개별기업에서 발생하는 비체계적 위험의 상당 부분을 줄일 수 있다는 결과가 제시돼 왔습니다. 중요한 것은 분산효과가 선형적으로 증가하지 않는다는 점입니다.
10종목에서 30종목으로 늘리는 것과 100종목에서 120종목으로 늘리는 것은 전혀 다릅니다. 전자의 위험 감소효과는 큽니다. 후자의 효과는 상대적으로 작습니다. 즉 어느 정도 이상부터는 종목을 추가할 때 얻을 수 있는 분산효과가 빠르게 둔화됩니다.
그래서 저는 10종목 정도에 집중하는 ETF에는 아직 부담을 느끼지만, QTOP ETF의 30종목은 이야기가 조금 다르다고 봅니다. 30개 정도라면 개별기업 하나에 모든 것이 좌우되는 수준은 이미 상당 부분 벗어났기 때문입니다.
연구 결과 확인
Evans & Archer (1968), Diversification and the Reduction of Dispersion: An Empirical Analysis, Journal of Finance. 이 연구는 무작위 포트폴리오에서 종목 수가 늘어날수록 수익률 분산이 빠르게 감소하는지를 분석한 고전 연구입니다. 이후 흔히 8~10종목만으로도 상당한 분산효과를 얻을 수 있다는 초기 근거로 인용돼 왔습니다. 다만 이후 연구들은 이 숫자가 너무 낮다고 반박했습니다.
Meir Statman (1987), How Many Stocks Make a Diversified Portfolio?, Journal of Financial and Quantitative Analysis. Statman은 기존의 “10종목이면 충분하다”는 주장에 반대하면서, 무작위로 선택한 주식 포트폴리오가 충분히 분산되려면 차입 투자자는 최소 30종목, 대출 투자자는 40종목이 필요하다고 제시했습니다.
Alexeev & Tapon (2012/2013), Equity Portfolio Diversification: How Many Stocks Are Enough? Evidence from Five Developed Markets. 미국·영국·일본·캐나다·호주 등 5개 선진시장을 분석했고, 적정 종목 수는 위험 측정 방식, 원하는 확신 수준, 시장, 시기별 상관관계에 따라 달라진다고 결론 냈습니다. 평균적으로는 약 24~30종목 수준에서도 상당한 분산효과가 나타났지만, 더 높은 확신 수준을 요구하면 필요한 종목 수가 늘어납니다.
Raju & Agarwalla (2021), Equity Portfolio Diversification: How Many Stocks Are Enough? Evidence from India, IIMA Working Paper. 이 연구는 기존의 15~20종목이 충분하다는 통념이 부족할 수 있다고 봤습니다. 평균적으로 20종목이면 분산 가능한 위험의 약 90%를 줄일 수 있었지만, 실제 특정 포트폴리오에서 90% 확률로 분산 가능한 위험의 90%를 제거하려면 약 40~50종목, 95% 신뢰수준을 요구하면 약 50~60종목이 필요하다고 분석했습니다.
70개 기업, 정말 덜어내도 괜찮을까?
2019년부터 2024년까지 나스닥100 상위 30개 기업은 전체 지수에서 평균 약 77%의 비중을 차지했습니다. 그런데 이 기업들이 만들어낸 나스닥100 지수의 전체 수익 기여도는 평균 약 88%였습니다. 2024년에는 무려 98%였습니다.
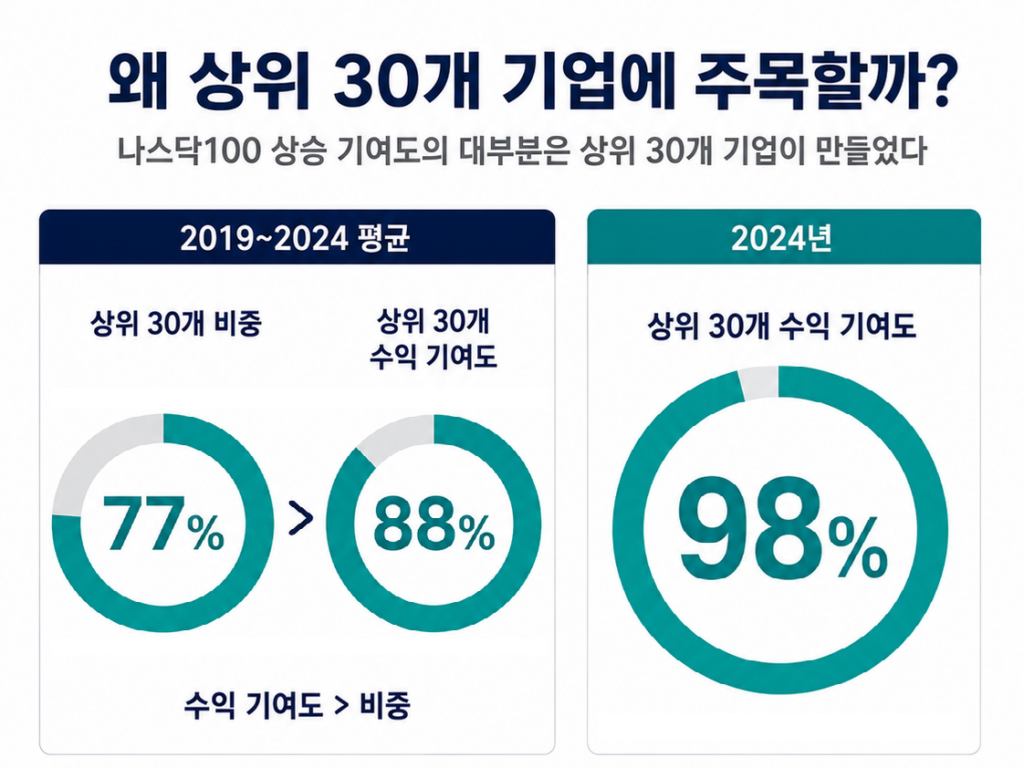
100개 기업으로 이루어진 지수였지만, 실제 상승의 대부분은 상위 30개 기업이 만들어냈습니다. 이 사실은 QTOP ETF의 투자 아이디어를 이해하는 데 핵심이 됩니다.
나스닥100의 성과를 실제로 만들어낸 기업이 상위 30개라면 나머지 70개 기업을 굳이 모두 보유할 필요가 있을까? 이런 의문이 드는 시점에서 투자자는 QTOP ETF를 고민하게 됩니다. 종목수를 적당히 줄여 분산효과 훼손을 최소화하면서 더 높은 수익률을 기대할 수 있다는 결론에 도달하게 되기 때문입니다.
QQQ보다 확실히 더 집중적이다
QTOP과 QQQ의 차이는 투자 종목 숫자에만 있지 않습니다. 제가 같은 기준으로 비교해본 상위 10개 종목 비중은, QTOP 60.07%, QQQ 45.72%였습니다. 약 14.35% 차이입니다.
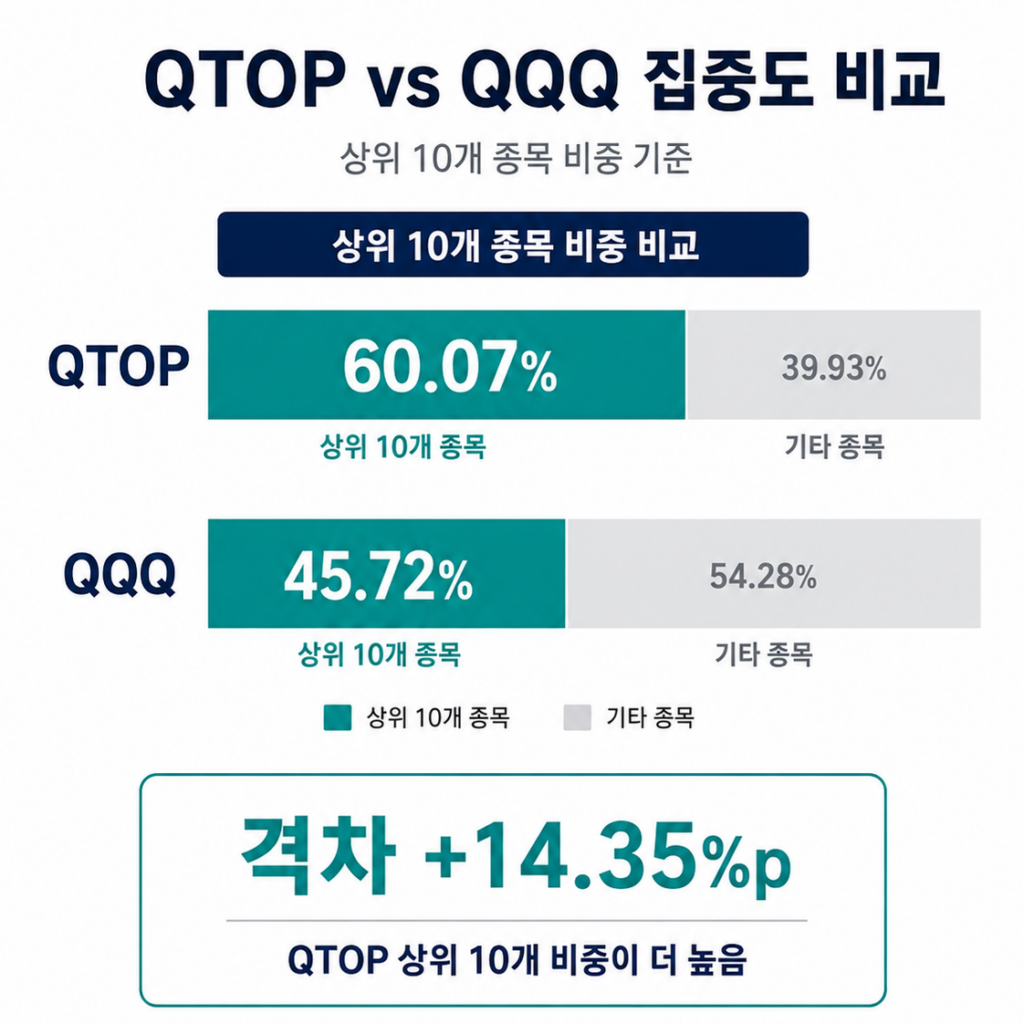
이 정도면 QTOP을 QQQ보다 조금 더 집중적이라고 표현하기보다는 상당히 더 집중적인(혹은 공격적인) ETF라고 보는 편이 맞습니다. 엔비디아와 애플, 마이크로소프트 같은 상위 기업의 주가가 QTOP 전체 성과에 미치는 영향력이 QQQ보다 훨씬 큽니다.(TOP10 ETF보다는 덜하지만)
시장 주도주가 강한 상황이 유지된다면 QTOP에게 유리합니다. 반대로 시장을 이끌던 메가캡 기업들이 조정을 받으면 그 집중도가 그대로 단점이 될 수 있습니다. 그래서 무지성 적립매수를 원하는 투자자 보다는 마켓 타이밍을 어느 정도 읽어낼 능력이 있는 투자자에게 적합하다고 볼 수 있습니다.
집중투자는 반드시 나쁜 것일까?
투자에서 위험을 줄이는 것은 중요하지만, 수익률 역시 결국 어떤 자산에 얼마나 많은 비중을 배분했느냐에서 결정되기 때문에 집중투자를 나쁘다고 이야기하기는 어렵습니다.
예를 들어 엔비디아가 시장을 크게 이끌고 있는데 엔비디아 비중을 계속 낮춰가며 수백 개 기업에 똑같이 분산한다면 포트폴리오는 안정적일 수 있습니다. 그렇지만 시장 주도주의 상승을 충분히 따라가지 못하게 됩니다. 반대로 시장을 실제로 끌고 가는 기업의 비중을 높이면 변동성은 커질 수 있지만 수익률 역시 더 강하게 나타날 가능성이 생깁니다.
QTOP ETF는 후자를 택합니다.
여기서 미리 결론을 말씀 드리자면, QTOP를 시장대비 초과 수익률을 얻는 ETF라고 해석하면 곤란합니다. 더 큰 변동성에서 더 큰 수익을 추구하는 ETF라고
진짜 리스크
QTOP ETF의 리스크를 보유종목의 숫자로만 따지면 안 되고, 30개 기업이 어떤 방향으로 움직이느냐를 봐야합니다. 제가 확인한 QTOP의 섹터 비중을 보면 IT 비중이 약 66.87%였습니다. QQQ는 약 59.47%였습니다. (2026.08)
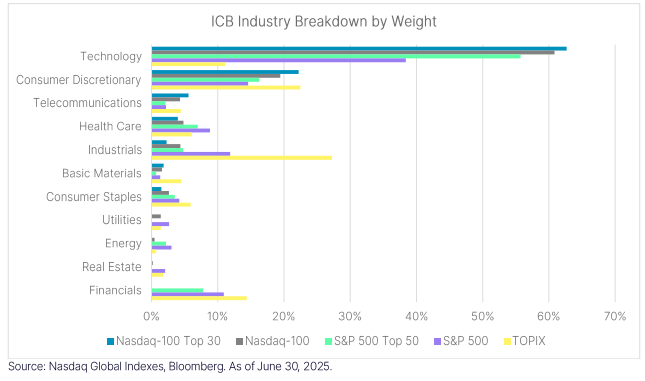
통신서비스도 QTOP이 15.45%, QQQ가 12.69%로 QTOP 쪽이 더 높았습니다. 반대로 QQQ에는 산업재, 헬스케어, 유틸리티, 에너지, 금융 같은 섹터도 조금씩 포함되어 있습니다. QQQ 대비 투자 섹터도 확실히 압축되어 있었습니다.
따라서 QTOP ETF의 진짜 위험은 30개의 기업을 가지고 있다는 점에만 주목할 것이 아니라, 그 30개의 기업이 비슷한 성장요인에 영향을 받는다는 것, 그렇기 때문에 QTOP가 큰 비중으로 투자하는 섹터에서 이벤트가 발생하는 경우 변동성이 급격하게 확대될 수 있습니다.
종목 분산과 섹터 분산은 다르다
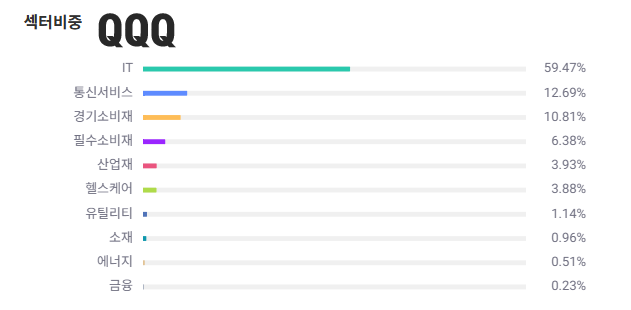
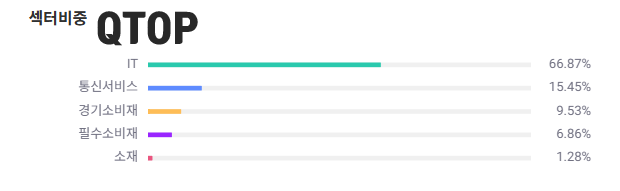
엔비디아, AMD, 브로드컴, 마이크론은 서로 다른 기업입니다. 그러나 반도체 업황이 나빠지면 동시에 영향을 받을 가능성이 높습니다. 마이크로소프트, 알파벳, 아마존 역시 서로 다른 회사지만 AI와 클라우드 투자 사이클이라는 공통요인이 있습니다.
기업 이름은 다르지만 경제적으로는 비슷한 위험에 노출돼 있을 수 있습니다. 이런 관점에서 QTOP은 종목 분산은 어느 정도 확보했지만 섹터 분산은 약한 ETF입니다. 반도체와 AI, 빅테크가 계속 시장을 주도한다면 이 특성은 강점이 됩니다.
반대로 시장 리더십이 다른 산업으로 이동하면 약점이 됩니다. 그래서 저는 QTOP ETF의 섹터 집중도를 반드시 단점이라고만 보기는 어렵다고 생각합니다. 오히려 무엇에 투자하고 있는지가 명확한 ETF라는 표현이 더 맞습니다.
Nasdaq-100 Top 30 전략의 과거 성과
실전에 들어가기 전에 이 집중 전략이 실제로 과거에 효과가 있었는지를 검토해봐야합니다. Nasdaq에서는 Nasdaq-100 Top 30 Index의 방법론을 과거 시장에 적용한 백테스트 자료를 공개하고 있습니다.
이 데이터는 QTOP ETF의 실제 장기 운용성과가 아닙니다. QTOP은 2024년 10월 상장됐습니다. Nasdaq-100 Top 30 Index 역시 2024년에 만들어졌습니다.
2010년부터의 자료는 현재의 Top 30 전략을 과거 시장에 적용해 계산한 시뮬레이션입니다. 이 점을 전제로 데이터를 봐주시면 됩니다.
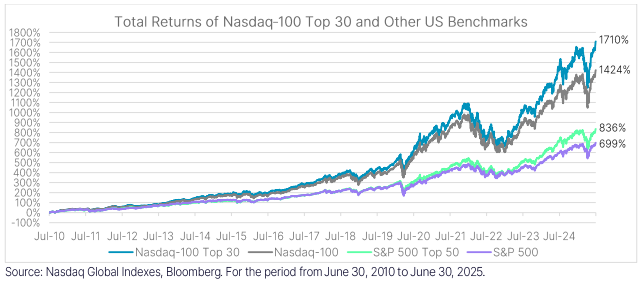
| 지수 | 연환산 수익률 | 변동성 | 최대낙폭 | 샤프비율 |
|---|---|---|---|---|
| Nasdaq-100 Top 30 | 21.3% | 21.4% | -36% | 0.93 |
| Nasdaq-100 | 19.9% | 21.0% | -35% | 0.88 |
| S&P 500 Top 50 | 16.1% | 17.9% | -30% | 0.82 |
| S&P 500 | 14.9% | 17.4% | -34% | 0.77 |
즉 과거에는 상위 30개 기업에 집중한 전략이 조금 더 높은 위험을 가져간 대신 더 높은 수익률을 만들어냈습니다.
연간 1.4% 차이?
21.3%와 19.9%. 연간으로 보면 겨우 1.4% 차이입니다. 그런데 장기투자에서는 이 차이를 집중해서 볼 필요가 있습니다. 복리에서는 매년 발생한 작은 수익률 차이가 다시 다음 해의 투자원금이 되기 때문입니다.
10년, 15년이 지나면 최종 자산 규모는 상당히 달라질 수 있습니다. 물론 Top 30 전략이 앞으로도 매년 더 높은 수익률을 낸다는 보장은 없습니다. 제가 이 백테스트에서 중요하게 보는 부분은 메가캡 집중전략이 과거 시장에서는 실제로 통했다는 사실입니다.
지난 15년은 QTOP에 너무 좋은 시장이었다
그래서 저는 이 백테스트를 그대로 미래에 적용해서는 안 된다고 봅니다. 지난 10~15년은 미국의 대형 기술기업이 엄청나게 성장했던 시기입니다.
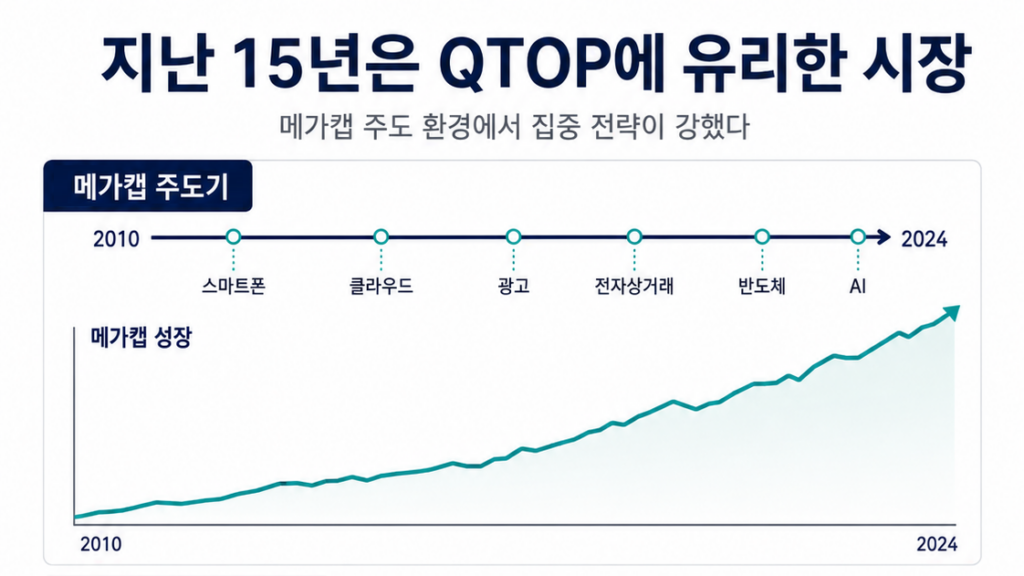
스마트폰, 클라우드, 온라인 광고, 전자상거래, 반도체, 그리고 현재의 AI까지. 대부분의 큰 변화에서 미국 메가캡 기업들이 직접적인 수혜를 받았습니다.
가장 큰 기업을 골라 더 많이 투자하는 전략이 잘 작동하기 좋은 시장이었던 셈입니다. 앞으로도 그럴지는 알 수 없습니다. 금융과 에너지, 산업재나 중소형주가 시장을 주도하는 시기가 온다면 QTOP ETF의 집중전략은 오히려 상대적으로 불리할 수 있습니다.
그래서 이 자료와 연구결과들을 QTOP가 앞으로도 QQQ보다 높은 수익을 낼 근거라고 보는 것보다는, 메가캡이 시장을 주도하는 환경에서 QTOP 구조가 얼마나 강할 수 있는지를 보여주는 사례정도로 보는 게 맞다고 생각합니다.
지금 시장에 QTOP ETF가 잘 맞는 이유
현재의 AI 산업은 과거의 기술혁신과 조금 다르게 돈이 정말 많이 필요합니다. GPU를 구매하고, 데이터센터를 짓고, 대형 AI 모델을 훈련하고, 전 세계에 클라우드 인프라를 구축하면서 엄청난 자본을 투입하고 있습니다.
이런 경쟁에서는 이미 수십조 원의 현금흐름을 만들어내는 대기업이 절대적으로 유리합니다. 하이퍼스케일러 기업들이 AI 경쟁의 중심에 서 있는 것은 어찌보면 당연한 일이라고 생각합니다.
과거에는 너무 커진 기업은 성장이 둔화된다는 이야기가 많았습니다. 하지만 지금은 오히려 규모 자체가 경쟁력이 되는 산업이 등장했습니다. 이러한 환경이 계속된다면 QTOP의 메가캡 집중전략에는 상당히 우호적입니다.
QTOP와 QQQ, 무엇이 더 좋을까?
저는 QTOP가 QQQ보다 우수한 ETF라고 생각하지 않습니다. 두 ETF는 투자 목적이 조금 다릅니다. QQQ는 Nasdaq-100이라는 성장주 시장을 비교적 넓게 가져갑니다. QTOP은 그 안에서도 현재 영향력이 가장 큰 기업들에게 더 많은 비중을 줍니다.
QQQ는 지수 전체를 사고 QTOP은 지수의 리더를 더 많이 삽니다. 어느 쪽이 좋은지는 앞으로 시장이 어떻게 움직이느냐에 따라 달라집니다.
오디 파이낸스에서 더 알아보기
구독을 신청하면 최신 게시물을 이메일로 받아볼 수 있습니다.