AI 반도체는 신고가인데, 왜 M7은 힘을 못 쓸까?
M7 기업들은 여전히 막대한 자금을 벌고 있습니다. 그러나 동시에 역사상 가장 큰 규모의 투자를 진행하고 있습니다. AI 때문인데요. 이제는 거의 치킨게임이 되어서 누가 더 많은, 더 양질의 AI 컴퓨팅 자원을 차지하느냐의 싸움이 벌어지고 있습니다.
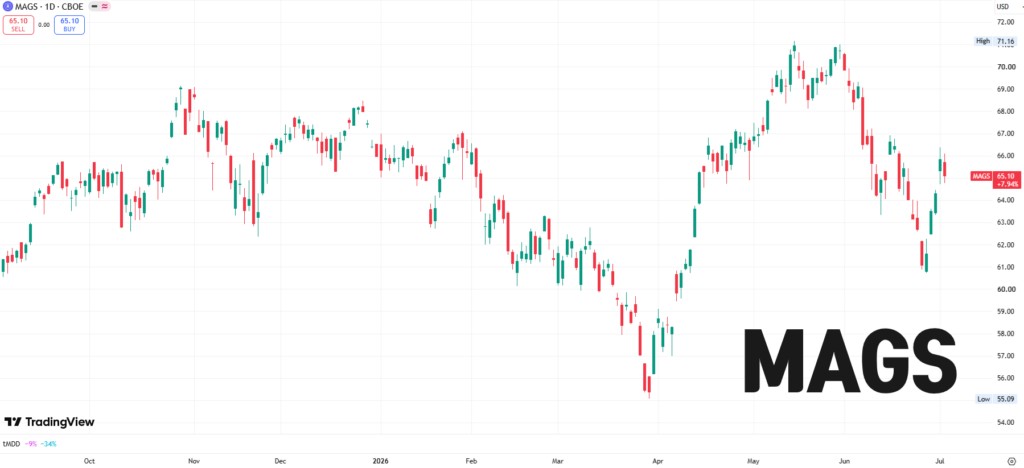
이 싸움에서 AI 반도체 관련 기업들의 매출이 폭등하게 되었고, 이는 바로 주가에 반영되어 최근 반도체 주식들의 강세가 이어졌습니다. 반대로 M7 기업들의 주가는 힘을 쓰지 못하는 중이죠.
AI 컴퓨팅 자원의 확보를 위해 회사채를 발행하고, 버는 돈보다 투자되는 자금이 커지기 시작하니 투자자들의 우려가 주가에 묻어나기 시작한 것입니다.
AI로 인해 과열된 시장은 작은 뉴스에도 급등락을 반복하며, 이제 무조건적인 상승이 아닌 의심과 확신이 공존하며 주가가 힘겨루기를 하는 모습을 보여주기도 합니다. 이런 상황에 메타의 발언에 시장이 한 번 요동치게 되었는데요. 어떤 발언이 시장에 영향을 주었는지 이어서 다뤄보겠습니다.
메타의 뉴스, 흔들리는 시장
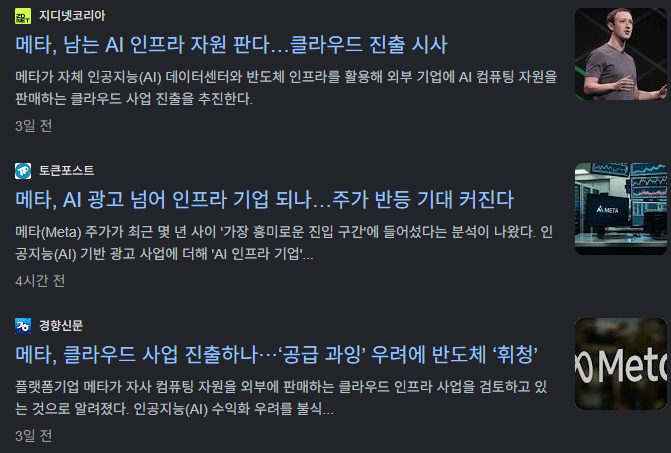
메타의 AI 클라우드 진출 소식에 주가 변동폭이 확대되었습니다. 당장 직전까지만 해도 AI 인프라가 부족하던 메타가 갑자기 남는 GPU를 수익화에 활용하기로 했다는 소식인데요. 시장의 해석이 갈리고 있습니다.
- 메타, GPU 남기 시작한 것 아냐?
- AI 인프라에 돈 많이 쓰더니 과투자였나?
- 향후 GPU 수요는 감소하기 시작했나?
이런 부정적인 해석에 따라 주가가 하락하고,
- 이미 확보한 GPU로 수익화를 한다.
- CAPEX가 비용에서 슬슬 자산으로 전환된다.
- AI 투자, 회수 단계가 시작되었다.
위와 같은 긍정적인 해석도 뒤따르고 있습니다. 어느 해석이 맞는지는 실적이 발표되어야 알 수 있겠지만, 저는 메타가 당장 투자한 자원을 최대한 회수하려는 노력 정도를 보이고 있는 것이 아닌가 생각하고 있습니다. 당연히 아무것도 하지 않는 것보다 훨씬 나은 선택이죠.
GPU, 진짜 남았나?
메타가 확보한 GPU는 모두 똑같은 GPU가 아닙니다. 크게 학습과 추론을 위한 GPU로 나뉘게 되는데요. 학습을 위한 GPU가 상대적으로 높은 성능을 요구하게 됩니다. 그렇다면 메타가 컴퓨팅 판매에 활용하는 GPU는? 구형 GPU일 가능성이 높다고 봅니다.
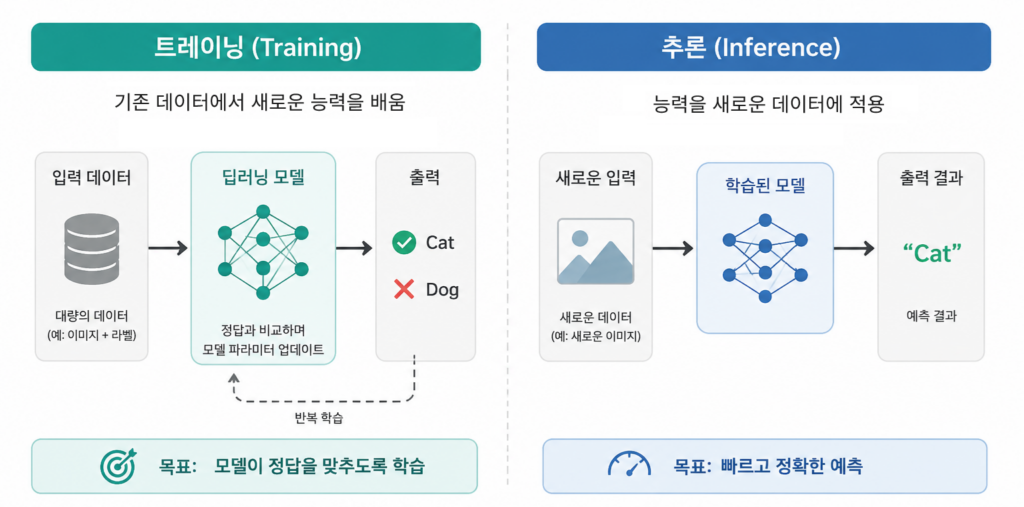
| 학습용 GPU | 추론용 GPU |
|---|---|
| 차세대 GPU | 이미 학습 완료된 모델 운영 |
| 가장 높은 성능 요구 | 응답의 생성 |
| 짧은 기간에 폭발적 연산 | 비용 효율이 더 중요 |
이렇게 생각하면 최근 메타의 행보가 어느 정도 이해가 됩니다. 메타가 필요하다고 외쳤던 컴퓨팅 자원은 학습용 GPU이고, 남아서 판매에 활용하고자 하는 자원은 추론용 GPU가 되는 것이죠. 이미 확보한 이상 가만히 놀게 두는 것보다 새로운 비즈니스 모델로 활용하는 편이 당연히 낫지 않을까요? 가동률 100%에 가깝게 유지하려는 메타의 노력으로 보입니다.
그렇기 때문에…
메타가 “우리 GPU가 남아서 이거 팔아보려고 해요.”라는 선언에 GPU 수요 감소까지 생각할 필요가 없다고 봅니다. 어쨌든 메타의 AI 컴퓨팅 자원이 팔린다는 것은 아직도 줄 서 있는 수요가 많다는 뜻일 테니까요.
기존 GPU는 추론이나 AI 클라우드에 활용되면서 새로운 수익원으로, 최신 GPU는 학습을 위한 수요가 지속적으로 발생할 수 있겠죠. 메타의 뉴스에서는 GPU 수요 감소에 초점을 맞출 것이 아니라 GPU 활용 방식의 변화에 집중할 필요가 있어보입니다.
어두운 터널을 지나
아마존의 창업자 제프 베이조스(Jeffrey Preston Bezos)는 이전에 AWS를 성공시킨 경험이 있습니다. 데이터센터를 짓고, 서버를 계속 늘렸죠. 완전히 돈 먹는 하마였습니다. 당시에 투자자들은 왜 서버에 이런 큰 돈을 쓰는지 의문을 가졌고, 지금의 AWS는 수백억 달러의 영업이익을 창출하게 되었죠.
이렇다보니 아마존의 경영진 사고방식은 남다릅니다. 대규모 선행투자에 강하고, 단기적 고통을 수반하더라도 장기적 이윤에 초점을 맞추게 되었죠. 몇 해 낮은 수익성을 기록하더라도 이후 압도적인 해자를 갖는 식입니다. 이것을 지켜본 여러 기업의 경영진들 역시 많은 것을 배웠을 겁니다.
AWS가 초반에 그랬듯, AI 역시 지금은 돈 먹는 하마처럼 보입니다. 앞으로 CAPEX가 얼마나 더 확대될진 모르겠지만 확실한 사실은 시장이 결국 마지막에 하는 질문은 “얼마나 많은 돈을 벌어들이느냐”가 될 것입니다.
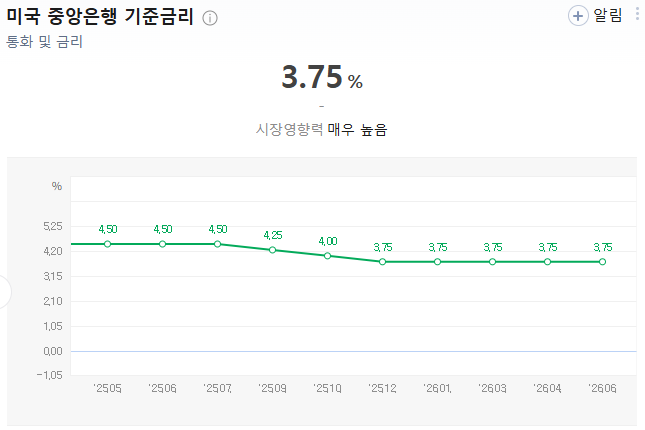
현재 미국의 기준금리가 3.75%, 역사적으로 보았을 때 결코 낮은 수치가 아닙니다. 당장은 케빈 워시 의장이 인하할 생각이 없어보이지만, 시간이 흘러 기준금리의 인하와 빅테크 기업들의 AI 컴퓨팅 자원의 수익화가 가시화 되면 주가는 새 국면을 맞이할 수 있습니다.
그렇기 때문에 주가가 상대적으로 부진한 흐름을 장기간 유지하는 지금이 M7(MAGS ETF) 투자에 관심갖기 좋은 시기라고 판단할 수 있겠죠.
다만 금리 인하만으로는 주가의 상승을 기대할 수 없는 점과 시장이 원하는 것은 최종적으로 AI가 실제 매출과 연결되는 그림이라는 점을 투자 기간 중에 상기해야합니다. AI 수익화가 확인되지 않으면 금리가 낮아져도 밸류에이션을 정당화하기 어려울 테니까요.
M7 ETF인 MAGS 투자를 하기 전에 읽어봄직한 글을 작성하려다 여기까지 이야기가 이어졌습니다.
M7 기업을 모두 언급하자니 글이 너무 길어질 것 같아 오늘 글은 여기까지 합니다.
오늘 글을 읽고 관심이 생기신 분들은 아래의 ETF를 참고해서 M7 기업에 투자하실 수 있습니다.
저는 최근 AI 반도체 산업 주가를 과열 국면으로 바라보고 있습니다. 이와 관련한 내용이 궁금하시다면 아래 링크를 통해 제 글을 확인해주세요.
오디 파이낸스에서 더 알아보기
구독을 신청하면 최신 게시물을 이메일로 받아볼 수 있습니다.